Domain aufsichtsratsmitglieder.de kaufen?
Wir ziehen mit dem Projekt
aufsichtsratsmitglieder.de um.
Sind Sie am Kauf der Domain
aufsichtsratsmitglieder.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain aufsichtsratsmitglieder.de kaufen?
Was ist AfA Bemessungsgrundlage?
Was ist AfA Bemessungsgrundlage? Die AfA Bemessungsgrundlage bezieht sich auf den Wert eines Wirtschaftsguts, auf den die Abschreibungsbeträge berechnet werden. Dieser Wert wird in der Regel durch den Anschaffungs- oder Herstellungskosten des Wirtschaftsguts bestimmt. Die AfA Bemessungsgrundlage ist somit die Grundlage für die Berechnung der Abschreibungsbeträge, die im Rahmen der Abschreibungsmethoden wie der linearen oder degressiven Abschreibung angewendet werden. Eine genaue Festlegung der AfA Bemessungsgrundlage ist wichtig, um die Abschreibungskosten korrekt zu ermitteln und steuerlich geltend zu machen. **
Was ist die Bemessungsgrundlage AMS?
Die Bemessungsgrundlage AMS bezieht sich auf die Basis, auf der Arbeitslosengeld vom Arbeitsmarktservice (AMS) in Österreich berechnet wird. Sie setzt sich aus dem durchschnittlichen Einkommen der letzten zwölf Monate vor Arbeitslosigkeit zusammen. Dabei werden alle steuerpflichtigen Einkünfte berücksichtigt, wie zum Beispiel Lohn, Gehalt, Prämien und Sonderzahlungen. Die Höhe des Arbeitslosengeldes wird dann anhand dieser Bemessungsgrundlage festgelegt. Es ist wichtig, dass die korrekten Einkommensdaten dem AMS gemeldet werden, um eine genaue Berechnung zu gewährleisten. **


Ähnliche Suchbegriffe für Bemessungsgrundlage
Top-Angebote
Produkte zum Begriff Bemessungsgrundlage:
-
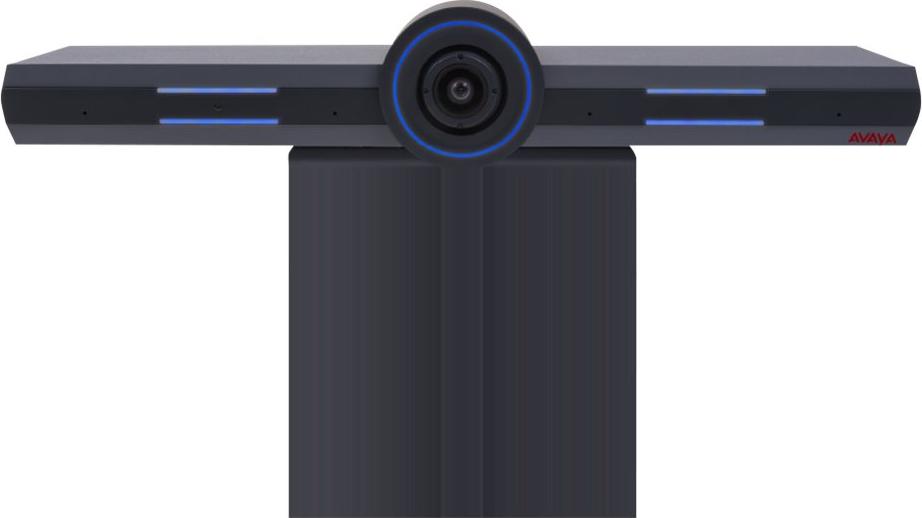
Avaya IX - Komplettlösung für Videokonferenzen und Zusammenarbeit> Produkttyp - Videokonferenzsystem Avaya IX All-in-One-Videokonferenz-/Kollaborationsgerät für Besprechungsräume CU-360 - Videokonferenzkomponente - Netzteil im Lieferumfang enthalten Avaya CU-360 COLLABORATION UNI IN (700513892)404,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mußmann, Jochen: Aufgaben und Verantwortung einer SchweißaufsichtAufgaben und Verantwortung einer Schweißaufsicht , Wie Sie Ihrer Verantwortung als Schweißaufsichtspersonen gerecht werden Schweißaufsicht ist bzw. wird man durch die Bestellung durch den Firmeninhaber oder Geschäftsführer. Die vielfältigen Aufgaben und Pflichten der Schweißaufsicht ergeben sich aus der DIN EN ISO 14731. Und diese sind umfangreicher als allgemein angenommen. Wie die Schweißaufsichtsperson diesen Anforderungen gerecht wird und welche Chancen sich daraus auch für die eigene Arbeit ergeben, erklärt das neue Fachbuch "Aufgaben und Verantwortung einer Schweißaufsicht - Leitfaden für Werkstatt und Montage". Detailliert widmet sich der Autor Jochem Mußmann in dem neuen Fachbuch den Aufgaben und Pflichten, die sich aus der Norm DIN EN ISO 14731 ergeben. Der Leser erfährt wie die Normenanforderungen auf ihre Erfüllbarkeit überprüft werden können oder was bei der Untervergabe der schweißtechnischen Fertigung zu beachten ist. Darüber hinaus thematisiert das Buch folgende wichtige Bereiche: - Qualifizierung des schweißtechnischen Personals - Eignung von Einrichtungen - Fertigungsplanung - Qualifizierung von Schweißverfahren, Schweiß- und Arbeitsanweisungen - Eignung und Handhabung von Schweißzusätzen und Werkstoffen - Überwachung und Prüfung vor, während und nach dem Schweißen - Wärmebehandlung nach dem Schweißen - Eventuell nötige Korrekturmaßnahmen Umfangreiches Basiswissen, detailliertes Know-how sowie praktische Anwendungstipps machen das Fachbuch "Aufgaben und Verantwortung einer Schweißaufsicht" zur Pflichtlektüre für jede Schweißaufsichtsperson. ISBN 978-3-87155-994-5 Reihe Fachbuchreihe Schweißtechnik Band Band 155 Autor J. Mußmann , Autopflege & Aufbereitung > Auto-Anbau- & -Zubehörteile , Auflage: 1. Auflage, Erscheinungsjahr: 202107, Produktform: Leinen, Autoren: Mußmann, Jochen, Auflage: 21001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 193, Keyword: Montage; Schweißaufsicht; Schweißtechnik; Werkstatt, Fachschema: Fertigungstechnik / Schweißen~Schweißen - Lichtbogenschweißen, Warengruppe: HC/Maschinenbau/Fertigungstechnik, Fachkategorie: Fertigungstechnik und Ingenieurwesen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: DVS Media GmbH, Verlag: DVS Media GmbH, Verlag: DVS Media GmbH, Länge: 239, Breite: 168, Höhe: 15, Gewicht: 506, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Museen in der VerantwortungMuseen in der Verantwortung , Die Debatten um den Nachlass von Hildebrand Gurlitt und die Sammlung E. G. Bührle sowie die Kontroverse um koloniales Raubgut haben gezeigt, dass die Restitution von Kunstwerken und Kulturgütern zu den brisantesten Themen der Gegenwart gehört. Geht es um Raubkunst, ist oft die Rede von 'problematischen Eigentumsverhältnissen', 'belasteten Kunstwerken', 'schwierigem Erbe' oder auch von 'Werten, um die gestritten werden müsse'. Dabei geht es nicht allein um den materiellen Wert von Kunstwerken oder Vorgänge in der Vergangenheit. Vielmehr bestimmen heutige Sichtweisen auf gewaltsame Ereignisse in der Geschichte den Umgang mit Kunst- und Kulturgütern. Welche Folgen hat Kunstraub aus historischer, rechtshistorischer, juristischer und Museumssicht? Wie können Gedächtnisinstitutionen wie Museen ihre Verantwortung gestalten? Und welche Rolle haben die Opfer nationalsozialistischer Verfolgung und ihre Nachfahren dabei? Aus unterschiedlichen Perspektiven wird Position zu den aktuellen Fragen bezogen. Fallstudien zeigen exemplarisch auf, wie Verfolgung, Flucht und Raub mit dem Aufbau von Sammlungen und dem Kunsthandel zusammenhängen. , Sonstige > Motorkühlung , Erscheinungsjahr: 20240508, Produktform: Kartoniert, Redaktion: Doll, Nikola, Seitenzahl/Blattzahl: 448, Keyword: Andrea F.G. Raschèr; Antisemitisch; Antisemitismus; Aufarbeitung; Auseinandersetzung; Bemmp Moetueö; Benjamin Lahusen; Beratende Kommission; Bergier-Kommission; Bern; Bruch; Bührle; Constantin Goschler; Cornelius Gurlitt; Deposita; Diskussion; Emigration; Emil Bührle; Entschädigung; Entzug; Erich Keller; Erinnerung; Exil; Fallstudien; Felix Uhlmann; Flucht und Raub; Fluchtgut; Flüchtlingspolitik; Friedrich von Bose; Gerechtigkeit; Gesa Jeuthe Vietzen; Geschichtsbild; Gurlitt; Gurlitt. Eine Bilanz; Historische Verantwortung; Historischer Kontext; Hugo Simon; Kolonialer Raub; Kolonialismus; Kontroverse; Kriegsende; Kultur des Wegschauens; Kulturgutverlagerungen; Kulturgüter; Kunst, Fachschema: Zwanzigstes Jahrhundert~Kunstgeschichte, Fachkategorie: Kunst: allgemeine Themen~Soziale und ethische Themen~Antiquitäten und Sammelobjekte, Warengruppe: HC/Kunst/Antiquitäten, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 207, Breite: 139, Höhe: 32, Gewicht: 523, Produktform: Klappenbroschur, Genre: Geisteswissenschaften/Kunst/Musik,37,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einfache-Entscheidung-Cordhose - 48Statt entweder oder. Warum für das Eine entscheiden, wenn man beides haben kann: Feiner und breiter Cord machen jetzt gemeinsame Sache und sorgen, typisch Velcorex, für einen absolut untypischen Look. Eigenwillig-Unentschieden auch der Schnitt: Hier mixen sich die Nonchalance der Chino mit coolen Elementen einer klassischen Five-Pocket-Jeans. Mit frischem Farbton und nahezu endlosen Kombinationsmöglichkeiten, womit wir wieder bei einfachen Entscheidungen wären.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter


-
Was versteht man unter Bemessungsgrundlage?
Was versteht man unter Bemessungsgrundlage? Die Bemessungsgrundlage ist die Grundlage, auf der Steuern, Abgaben oder Beiträge berechnet werden. Sie dient als Ausgangspunkt für die Festlegung der Steuerlast oder anderer finanzieller Verpflichtungen. Die Bemessungsgrundlage kann je nach Art der Steuer oder Abgabe unterschiedlich sein und beispielsweise das Einkommen, den Umsatz oder den Wert von Vermögensgegenständen umfassen. Sie bildet die Grundlage für die Berechnung der tatsächlich zu zahlenden Beträge und ist somit ein wichtiger Faktor im Steuersystem. **
-
Wie wird die Bemessungsgrundlage berechnet?
Die Bemessungsgrundlage wird in der Regel durch die Summe aller Einkünfte einer Person oder eines Unternehmens ermittelt. Dazu gehören beispielsweise Einkommen aus selbstständiger oder unselbstständiger Arbeit, Mieteinnahmen, Kapitalerträge und andere Einkünfte. Von dieser Gesamtsumme werden dann bestimmte Ausgaben und Abzüge abgezogen, um die steuerlich relevante Bemessungsgrundlage zu erhalten. Dazu zählen beispielsweise Werbungskosten, Sonderausgaben, außergewöhnliche Belastungen und Freibeträge. Die Höhe der Bemessungsgrundlage ist entscheidend für die Berechnung der Steuerlast, da sie als Grundlage für die Festsetzung des Steuersatzes dient. **
-
Was gehört zur AfA Bemessungsgrundlage?
Zur AfA Bemessungsgrundlage gehören alle Anschaffungs- und Herstellungskosten eines Wirtschaftsguts, die für die Nutzungsdauer des Gegenstands relevant sind. Dazu zählen beispielsweise der Kaufpreis, die Transportkosten, Montagekosten und auch nachträgliche Anschaffungskosten für Erweiterungen oder Modernisierungen. Nicht zur AfA Bemessungsgrundlage gehören hingegen laufende Betriebskosten wie zum Beispiel Reparatur- oder Wartungskosten. Die AfA Bemessungsgrundlage bildet die Grundlage für die Abschreibung des Wirtschaftsguts über seine Nutzungsdauer hinweg und dient somit der Ermittlung des steuerlich absetzbaren Wertverlusts. **
-
Was ist die Bemessungsgrundlage Österreich?
Die Bemessungsgrundlage in Österreich bezieht sich auf die Grundlage, auf der Steuern berechnet werden. Sie ist der Betrag, auf den der Steuersatz angewendet wird, um die Höhe der Steuer zu ermitteln. In Österreich wird die Bemessungsgrundlage für Einkommensteuer, Umsatzsteuer, Körperschaftsteuer und andere Steuern verwendet. Sie basiert in der Regel auf dem Einkommen, Umsatz oder Gewinn eines Steuerpflichtigen. Die genaue Berechnung der Bemessungsgrundlage kann je nach Steuerart und individueller Situation variieren. **
Wie hoch ist die Bemessungsgrundlage?
Die Bemessungsgrundlage ist der Betrag, auf den Steuern oder andere Abgaben berechnet werden. Sie dient als Grundlage für die Berechnung der Steuerlast eines Steuerpflichtigen. Die Höhe der Bemessungsgrundlage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, dem Vermögen oder anderen steuerrelevanten Kriterien. Sie wird in der Regel durch gesetzliche Vorschriften festgelegt und kann je nach Steuerart unterschiedlich sein. Um die genaue Höhe der Bemessungsgrundlage zu ermitteln, müssen die entsprechenden steuerlichen Regelungen und Bestimmungen herangezogen werden. **
Ist die Bemessungsgrundlage brutto oder netto?
Die Bemessungsgrundlage kann entweder brutto oder netto sein, abhängig von der jeweiligen Situation. Bei der Berechnung von Steuern oder Abgaben wird oft die Bruttobemessungsgrundlage verwendet, die alle Einnahmen oder Werte vor Abzug von Steuern oder anderen Abzügen umfasst. Die Nettobemessungsgrundlage hingegen bezieht sich auf den Betrag nach Abzug von bestimmten Kosten oder Abzügen. Es ist wichtig zu klären, ob die Bemessungsgrundlage brutto oder netto ist, um Missverständnisse bei der Berechnung von Zahlungen oder Leistungen zu vermeiden. Letztendlich hängt die Wahl zwischen brutto oder netto von den spezifischen Anforderungen und Vereinbarungen in einem bestimmten Kontext ab. **
Top-Angebote
Produkte zum Begriff Bemessungsgrundlage:
-
Einfache-Entscheidung-Cordhose - 46Statt entweder oder. Warum für das Eine entscheiden, wenn man beides haben kann: Feiner und breiter Cord machen jetzt gemeinsame Sache und sorgen, typisch Velcorex, für einen absolut untypischen Look. Eigenwillig-Unentschieden auch der Schnitt: Hier mixen sich die Nonchalance der Chino mit coolen Elementen einer klassischen Five-Pocket-Jeans. Mit frischem Farbton und nahezu endlosen Kombinationsmöglichkeiten, womit wir wieder bei einfachen Entscheidungen wären.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Avaya IX - Komplettlösung für Videokonferenzen und Zusammenarbeit> Produkttyp - Videokonferenzsystem Avaya IX All-in-One-Videokonferenz-/Kollaborationsgerät für Besprechungsräume CU-360 - Videokonferenzkomponente - Netzteil im Lieferumfang enthalten Avaya CU-360 COLLABORATION UNI IN (700513892)404,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mußmann, Jochen: Aufgaben und Verantwortung einer SchweißaufsichtAufgaben und Verantwortung einer Schweißaufsicht , Wie Sie Ihrer Verantwortung als Schweißaufsichtspersonen gerecht werden Schweißaufsicht ist bzw. wird man durch die Bestellung durch den Firmeninhaber oder Geschäftsführer. Die vielfältigen Aufgaben und Pflichten der Schweißaufsicht ergeben sich aus der DIN EN ISO 14731. Und diese sind umfangreicher als allgemein angenommen. Wie die Schweißaufsichtsperson diesen Anforderungen gerecht wird und welche Chancen sich daraus auch für die eigene Arbeit ergeben, erklärt das neue Fachbuch "Aufgaben und Verantwortung einer Schweißaufsicht - Leitfaden für Werkstatt und Montage". Detailliert widmet sich der Autor Jochem Mußmann in dem neuen Fachbuch den Aufgaben und Pflichten, die sich aus der Norm DIN EN ISO 14731 ergeben. Der Leser erfährt wie die Normenanforderungen auf ihre Erfüllbarkeit überprüft werden können oder was bei der Untervergabe der schweißtechnischen Fertigung zu beachten ist. Darüber hinaus thematisiert das Buch folgende wichtige Bereiche: - Qualifizierung des schweißtechnischen Personals - Eignung von Einrichtungen - Fertigungsplanung - Qualifizierung von Schweißverfahren, Schweiß- und Arbeitsanweisungen - Eignung und Handhabung von Schweißzusätzen und Werkstoffen - Überwachung und Prüfung vor, während und nach dem Schweißen - Wärmebehandlung nach dem Schweißen - Eventuell nötige Korrekturmaßnahmen Umfangreiches Basiswissen, detailliertes Know-how sowie praktische Anwendungstipps machen das Fachbuch "Aufgaben und Verantwortung einer Schweißaufsicht" zur Pflichtlektüre für jede Schweißaufsichtsperson. ISBN 978-3-87155-994-5 Reihe Fachbuchreihe Schweißtechnik Band Band 155 Autor J. Mußmann , Autopflege & Aufbereitung > Auto-Anbau- & -Zubehörteile , Auflage: 1. Auflage, Erscheinungsjahr: 202107, Produktform: Leinen, Autoren: Mußmann, Jochen, Auflage: 21001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 193, Keyword: Montage; Schweißaufsicht; Schweißtechnik; Werkstatt, Fachschema: Fertigungstechnik / Schweißen~Schweißen - Lichtbogenschweißen, Warengruppe: HC/Maschinenbau/Fertigungstechnik, Fachkategorie: Fertigungstechnik und Ingenieurwesen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: DVS Media GmbH, Verlag: DVS Media GmbH, Verlag: DVS Media GmbH, Länge: 239, Breite: 168, Höhe: 15, Gewicht: 506, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist AfA Bemessungsgrundlage?
Was ist AfA Bemessungsgrundlage? Die AfA Bemessungsgrundlage bezieht sich auf den Wert eines Wirtschaftsguts, auf den die Abschreibungsbeträge berechnet werden. Dieser Wert wird in der Regel durch den Anschaffungs- oder Herstellungskosten des Wirtschaftsguts bestimmt. Die AfA Bemessungsgrundlage ist somit die Grundlage für die Berechnung der Abschreibungsbeträge, die im Rahmen der Abschreibungsmethoden wie der linearen oder degressiven Abschreibung angewendet werden. Eine genaue Festlegung der AfA Bemessungsgrundlage ist wichtig, um die Abschreibungskosten korrekt zu ermitteln und steuerlich geltend zu machen. **
-
Was ist die Bemessungsgrundlage AMS?
Die Bemessungsgrundlage AMS bezieht sich auf die Basis, auf der Arbeitslosengeld vom Arbeitsmarktservice (AMS) in Österreich berechnet wird. Sie setzt sich aus dem durchschnittlichen Einkommen der letzten zwölf Monate vor Arbeitslosigkeit zusammen. Dabei werden alle steuerpflichtigen Einkünfte berücksichtigt, wie zum Beispiel Lohn, Gehalt, Prämien und Sonderzahlungen. Die Höhe des Arbeitslosengeldes wird dann anhand dieser Bemessungsgrundlage festgelegt. Es ist wichtig, dass die korrekten Einkommensdaten dem AMS gemeldet werden, um eine genaue Berechnung zu gewährleisten. **
-
Was versteht man unter Bemessungsgrundlage?
Was versteht man unter Bemessungsgrundlage? Die Bemessungsgrundlage ist die Grundlage, auf der Steuern, Abgaben oder Beiträge berechnet werden. Sie dient als Ausgangspunkt für die Festlegung der Steuerlast oder anderer finanzieller Verpflichtungen. Die Bemessungsgrundlage kann je nach Art der Steuer oder Abgabe unterschiedlich sein und beispielsweise das Einkommen, den Umsatz oder den Wert von Vermögensgegenständen umfassen. Sie bildet die Grundlage für die Berechnung der tatsächlich zu zahlenden Beträge und ist somit ein wichtiger Faktor im Steuersystem. **
-
Wie wird die Bemessungsgrundlage berechnet?
Die Bemessungsgrundlage wird in der Regel durch die Summe aller Einkünfte einer Person oder eines Unternehmens ermittelt. Dazu gehören beispielsweise Einkommen aus selbstständiger oder unselbstständiger Arbeit, Mieteinnahmen, Kapitalerträge und andere Einkünfte. Von dieser Gesamtsumme werden dann bestimmte Ausgaben und Abzüge abgezogen, um die steuerlich relevante Bemessungsgrundlage zu erhalten. Dazu zählen beispielsweise Werbungskosten, Sonderausgaben, außergewöhnliche Belastungen und Freibeträge. Die Höhe der Bemessungsgrundlage ist entscheidend für die Berechnung der Steuerlast, da sie als Grundlage für die Festsetzung des Steuersatzes dient. **
Ähnliche Suchbegriffe für Bemessungsgrundlage
-
Museen in der VerantwortungMuseen in der Verantwortung , Die Debatten um den Nachlass von Hildebrand Gurlitt und die Sammlung E. G. Bührle sowie die Kontroverse um koloniales Raubgut haben gezeigt, dass die Restitution von Kunstwerken und Kulturgütern zu den brisantesten Themen der Gegenwart gehört. Geht es um Raubkunst, ist oft die Rede von 'problematischen Eigentumsverhältnissen', 'belasteten Kunstwerken', 'schwierigem Erbe' oder auch von 'Werten, um die gestritten werden müsse'. Dabei geht es nicht allein um den materiellen Wert von Kunstwerken oder Vorgänge in der Vergangenheit. Vielmehr bestimmen heutige Sichtweisen auf gewaltsame Ereignisse in der Geschichte den Umgang mit Kunst- und Kulturgütern. Welche Folgen hat Kunstraub aus historischer, rechtshistorischer, juristischer und Museumssicht? Wie können Gedächtnisinstitutionen wie Museen ihre Verantwortung gestalten? Und welche Rolle haben die Opfer nationalsozialistischer Verfolgung und ihre Nachfahren dabei? Aus unterschiedlichen Perspektiven wird Position zu den aktuellen Fragen bezogen. Fallstudien zeigen exemplarisch auf, wie Verfolgung, Flucht und Raub mit dem Aufbau von Sammlungen und dem Kunsthandel zusammenhängen. , Sonstige > Motorkühlung , Erscheinungsjahr: 20240508, Produktform: Kartoniert, Redaktion: Doll, Nikola, Seitenzahl/Blattzahl: 448, Keyword: Andrea F.G. Raschèr; Antisemitisch; Antisemitismus; Aufarbeitung; Auseinandersetzung; Bemmp Moetueö; Benjamin Lahusen; Beratende Kommission; Bergier-Kommission; Bern; Bruch; Bührle; Constantin Goschler; Cornelius Gurlitt; Deposita; Diskussion; Emigration; Emil Bührle; Entschädigung; Entzug; Erich Keller; Erinnerung; Exil; Fallstudien; Felix Uhlmann; Flucht und Raub; Fluchtgut; Flüchtlingspolitik; Friedrich von Bose; Gerechtigkeit; Gesa Jeuthe Vietzen; Geschichtsbild; Gurlitt; Gurlitt. Eine Bilanz; Historische Verantwortung; Historischer Kontext; Hugo Simon; Kolonialer Raub; Kolonialismus; Kontroverse; Kriegsende; Kultur des Wegschauens; Kulturgutverlagerungen; Kulturgüter; Kunst, Fachschema: Zwanzigstes Jahrhundert~Kunstgeschichte, Fachkategorie: Kunst: allgemeine Themen~Soziale und ethische Themen~Antiquitäten und Sammelobjekte, Warengruppe: HC/Kunst/Antiquitäten, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 207, Breite: 139, Höhe: 32, Gewicht: 523, Produktform: Klappenbroschur, Genre: Geisteswissenschaften/Kunst/Musik,37,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einfache-Entscheidung-Cordhose - 48Statt entweder oder. Warum für das Eine entscheiden, wenn man beides haben kann: Feiner und breiter Cord machen jetzt gemeinsame Sache und sorgen, typisch Velcorex, für einen absolut untypischen Look. Eigenwillig-Unentschieden auch der Schnitt: Hier mixen sich die Nonchalance der Chino mit coolen Elementen einer klassischen Five-Pocket-Jeans. Mit frischem Farbton und nahezu endlosen Kombinationsmöglichkeiten, womit wir wieder bei einfachen Entscheidungen wären.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Einfache-Entscheidung-Cordhose - 52Statt entweder oder. Warum für das Eine entscheiden, wenn man beides haben kann: Feiner und breiter Cord machen jetzt gemeinsame Sache und sorgen, typisch Velcorex, für einen absolut untypischen Look. Eigenwillig-Unentschieden auch der Schnitt: Hier mixen sich die Nonchalance der Chino mit coolen Elementen einer klassischen Five-Pocket-Jeans. Mit frischem Farbton und nahezu endlosen Kombinationsmöglichkeiten, womit wir wieder bei einfachen Entscheidungen wären.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Einfache-Entscheidung-Cordhose - 54Statt entweder oder. Warum für das Eine entscheiden, wenn man beides haben kann: Feiner und breiter Cord machen jetzt gemeinsame Sache und sorgen, typisch Velcorex, für einen absolut untypischen Look. Eigenwillig-Unentschieden auch der Schnitt: Hier mixen sich die Nonchalance der Chino mit coolen Elementen einer klassischen Five-Pocket-Jeans. Mit frischem Farbton und nahezu endlosen Kombinationsmöglichkeiten, womit wir wieder bei einfachen Entscheidungen wären.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Was gehört zur AfA Bemessungsgrundlage?
Zur AfA Bemessungsgrundlage gehören alle Anschaffungs- und Herstellungskosten eines Wirtschaftsguts, die für die Nutzungsdauer des Gegenstands relevant sind. Dazu zählen beispielsweise der Kaufpreis, die Transportkosten, Montagekosten und auch nachträgliche Anschaffungskosten für Erweiterungen oder Modernisierungen. Nicht zur AfA Bemessungsgrundlage gehören hingegen laufende Betriebskosten wie zum Beispiel Reparatur- oder Wartungskosten. Die AfA Bemessungsgrundlage bildet die Grundlage für die Abschreibung des Wirtschaftsguts über seine Nutzungsdauer hinweg und dient somit der Ermittlung des steuerlich absetzbaren Wertverlusts. **
-
Was ist die Bemessungsgrundlage Österreich?
Die Bemessungsgrundlage in Österreich bezieht sich auf die Grundlage, auf der Steuern berechnet werden. Sie ist der Betrag, auf den der Steuersatz angewendet wird, um die Höhe der Steuer zu ermitteln. In Österreich wird die Bemessungsgrundlage für Einkommensteuer, Umsatzsteuer, Körperschaftsteuer und andere Steuern verwendet. Sie basiert in der Regel auf dem Einkommen, Umsatz oder Gewinn eines Steuerpflichtigen. Die genaue Berechnung der Bemessungsgrundlage kann je nach Steuerart und individueller Situation variieren. **
-
Wie hoch ist die Bemessungsgrundlage?
Die Bemessungsgrundlage ist der Betrag, auf den Steuern oder andere Abgaben berechnet werden. Sie dient als Grundlage für die Berechnung der Steuerlast eines Steuerpflichtigen. Die Höhe der Bemessungsgrundlage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, dem Vermögen oder anderen steuerrelevanten Kriterien. Sie wird in der Regel durch gesetzliche Vorschriften festgelegt und kann je nach Steuerart unterschiedlich sein. Um die genaue Höhe der Bemessungsgrundlage zu ermitteln, müssen die entsprechenden steuerlichen Regelungen und Bestimmungen herangezogen werden. **
-
Ist die Bemessungsgrundlage brutto oder netto?
Die Bemessungsgrundlage kann entweder brutto oder netto sein, abhängig von der jeweiligen Situation. Bei der Berechnung von Steuern oder Abgaben wird oft die Bruttobemessungsgrundlage verwendet, die alle Einnahmen oder Werte vor Abzug von Steuern oder anderen Abzügen umfasst. Die Nettobemessungsgrundlage hingegen bezieht sich auf den Betrag nach Abzug von bestimmten Kosten oder Abzügen. Es ist wichtig zu klären, ob die Bemessungsgrundlage brutto oder netto ist, um Missverständnisse bei der Berechnung von Zahlungen oder Leistungen zu vermeiden. Letztendlich hängt die Wahl zwischen brutto oder netto von den spezifischen Anforderungen und Vereinbarungen in einem bestimmten Kontext ab. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.